

La interesada es titular de una estación de servicio que se dedica principalmente a la actividad de comercio al por menor de carburantes. Desde hace varios años viene suministrando gasóleo a diversos vehículos cuya titularidad corresponde a una cooperativa, que constan de alta en el censo de beneficiarios de devolución de gasóleo profesional. El contrato de suministro y la correspondiente tarjeta-gasóleo profesional para el pago de dicho gasóleo está a nombre de la cooperativa. En el supuesto, si la interesada firma un nuevo contrato de suministro con un cooperativista, deberá expedir la factura a nombre de dicho cooperativista por cada uno de los suministros que le realice. Este cooperativista tendrá derecho a la devolución parcial de parte del Impuesto sobre Hidrocarburos satisfecho o soportado respecto del gasóleo de uso general que haya sido utilizado como carburante en el motor de aquéllos vehículos de los sea titular y a los que se refiere el apartado 2 del artículo 52 bis de la LIE, siempre y cuando se cumplan los demás requisitos a los que se ha hecho referencia anteriormente. Por consiguiente, quien realmente adquiera el gasóleo tendrá derecho a la devolución parcial de las cuotas del Impuesto sobre Hidrocarburos soportadas o satisfechas cuando se cumplan los requisitos recogidos en el artículo 52 bis de la LIE.

30 Sep '26 |
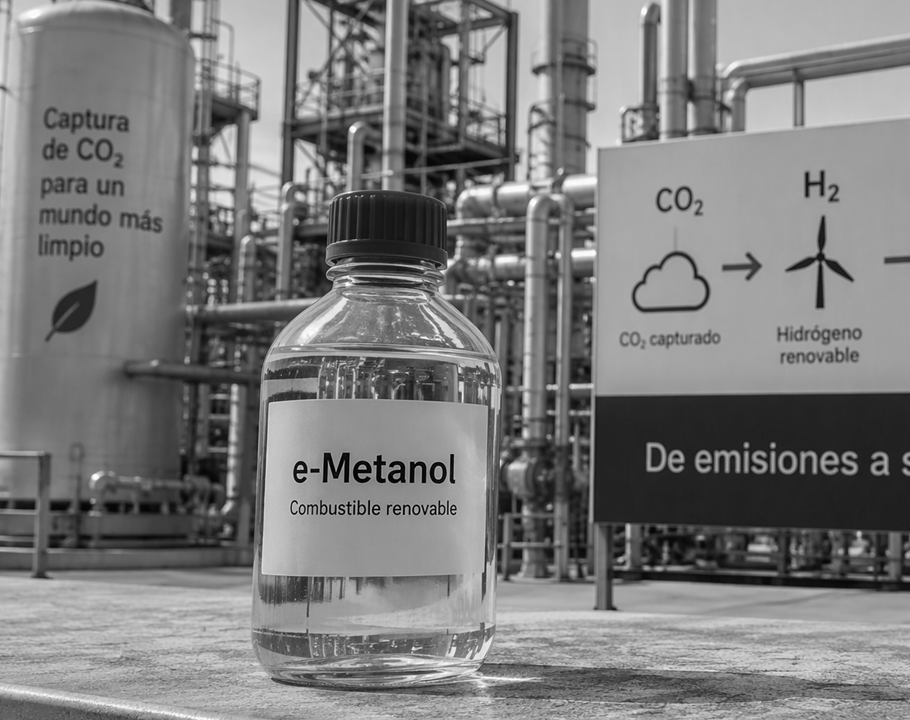
Es necesario establecer un mecanismo de imputación que permita determinar qué certificados se consideran aplicados al cumplimiento de la obligación y cuáles integran el excedente La publicación del Real Decreto 611/2026 ha introducido nuevas figuras y mecanismos destinados a facilitar el cumplimiento de los objetivos de descarbonización del transporte. Por un lado, los «sujetos obligados» que son quienes deben acreditar el cumplimiento de los objetivos de reducción de emisiones y de los distintos subobjetivos de energías renovables. Y por otro, los «sujetos habilitados», que pueden generar certificados de combustibles renovables aun cuando no estén som...