
Nulidad de la liquidación por ampliación irregular del alcance de las actuaciones
31 Oct '24 |
Tribunal Supremo, Sección Segunda de la Sala de lo Contencioso-Administrativo, Sentencia Nº 1.536/2024, de 30 de septiembre de 2024. Se interpone recurso de casación contra Sentencia dictada por la Sala de lo Contencioso-Administrativo del TSJ de Extremadura, mediante la cual estimó parcialmente el recurso interpuesto contra la resolución del TEAR de Extremadura, relacionado con la liquidación del IVA del ejercicio 2015.
La recurrente en el presente caso solicita la nulidad de la liquidación dictada, en virtud que en la propuesta de liquidación se acordó, de manera simultánea, la ampliación de las actuaciones, lo cual, considera el recurrente, es un vicio sustantivo, que lleva implícito l...
Leer artículo → 
«Invasión territorial» de los órganos inspectores: límites estrictos a su jurisdicción
31 Oct '24 |
Tribunal Supremo, Sección Segunda de la Sala de lo Contencioso-Administrativo, Sentencia Nº 1.487/2024, de 23 de septiembre de 2024. La Administración General del Estado interpone recurso de casación contra la sentencia dictada por la Audiencia Nacional, que estimó en el recurso contencioso-administrativo interpuesto por la sociedad mercantil recurrente en esa instancia, al considerar la nulidad de las actuaciones, vista la falta de competencia territorial para el desarrollo de las actuaciones inspectoras por parte de la AEAT.
Las actuaciones relevantes que dieron origen a la presente casusa, están basadas en el Acuerdo de extensión de competencias, dictado por el Departamento de Inspecci...
Leer artículo → 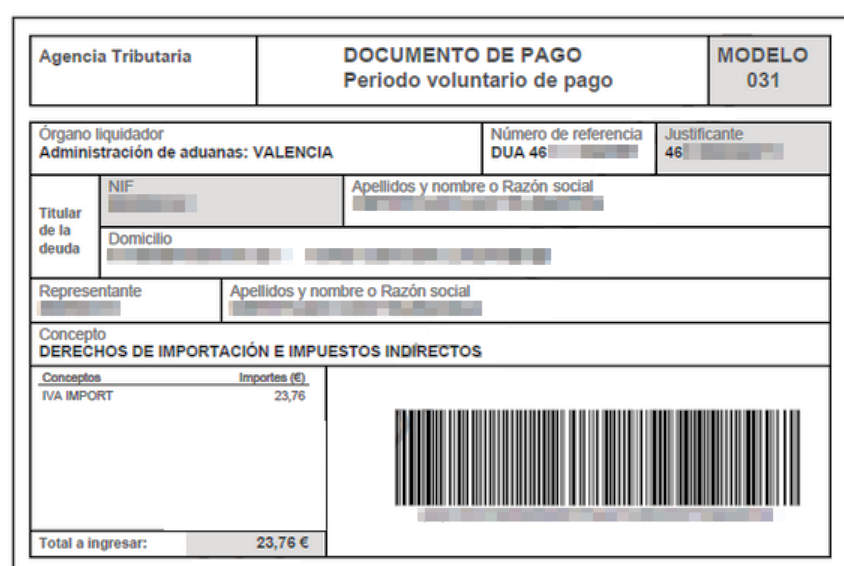
La carta de pago, ¿puede interrumpir la exigencia de pago de las deudas tributarias?
30 Sep '24 |
Tribunal Económico-Administrativo Central, Resolución Nº 00/02828/2023, del 17 de julio de 2024 La Directora del Departamento de Recaudación de la AEAT, interpone recurso de alzada para unificación de criterio, en virtud de haberse declarado la prescripción del derecho que tenía la Agencia Tributaria para exigir el pago de la deuda tributaria a la responsable subsidiaria, al entender dicha Directora que tal derecho no había prescrito, dado que no se habían producido actos interruptores del plazo; señalando, en este caso “que la obtención por el deudor principal de las cartas de pago a través de la web de la AEAT no generaba una válida interrupción del plazo de prescripción”, y que con la obt...
Leer artículo → 
No es válido interrogar a los empleados de una empresa al momento de la Inspección
31 Jul '24 |
Tribunal Supremo, Sección Cuarta de lo Contencioso-Administrativo, Sentencia Nº 1.173/2024, de 02 de julio de 2024 Se interpone recurso de casación contra sentencia dictada por la Sala Sexta de lo Contencioso-Administrativo del TSJ de Madrid, que confirmó el recurso interpuesto contra la sentencia dictada, a su vez, por el Juzgado de lo Contencioso-Administrativo Nº 29 de dicha Comunidad Autónoma, mediante el cual se concedió a los funcionarios de la AEAT, autorización de entrada y registro en las instalaciones de la sociedad mercantil recurrente, quienes, una vez personados en la empresa, interrogaron a los directivos y empleados en relación a su trabajo y las actividades de la sociedad, a ...
Leer artículo → 
Para acceder a los ordenadores de persona jurídica, se debe motivar la autorización judicial
31 Jul '24 |
Tribunal Supremo, Sección Segunda de lo Contencioso-Administrativo, Sentencia Nº 1.122/2024, de 25 de junio de 2024. La recurrente en el presente caso, es una sociedad mercantil a la que la Administración Tributaria efectuó registro e inspección de sus instalaciones, así como de los ordenadores que se encontraban en la empresa, con la finalidad de ubicar pruebas de interés tributario y fiscal. Dicha entrada a las instalaciones, se encontraba debidamente autorizada por el Juzgado de lo Contencioso-Administrativo de Madrid.
El motivo principal de la demanda, se cierne sobre el hecho de que la mencionada autorización de ingreso no se encontraba debidamente motivada en cuanto al porqué debía ...
Leer artículo → 
Anulación de la derivación de responsabilidad tributaria
31 Jul '24 |
Tribunal Supremo, Sección Segunda de lo Contencioso-Administrativo, Sentencia Nº 839/2024, de 16 de mayo de 2024. Recurso de casación, interpuesto por el administrador de una sociedad mercantil, a quien se le derivó la responsabilidad subsidiaria de una deuda tributaria, lo cual fue confirmando por el Tribunal Económico-Administrativo Regional del Madrid y por el Tribunal Superior de Justicia de Madrid, que consideraron ajustado a derecho el acuerdo de derivación de responsabilidad tributaria, dictado por la Administración Tributaria, en conformidad al artículo 43.1.a) LGT.
El recurrente basa su acción en el hecho de que para el momento en que se dicta la derivación de responsabilidad, el...
Leer artículo →