
Inspecciones: No es posible la autorización de entrada con fines prospectivos, estadísticos o indefinidos
30 Oct '20 |
Tribunal Supremo, Sala de lo Contencioso-administrativo, Sección 2ª, Sentencia 1231/2020, de 01 de octubre de 2020, Rec. 2966/2019. En esta sentencia la Sala afirma que “la corazonada o presentimiento de la Administración de que, por tributar un contribuyente por debajo de la media del sector le hace incurrir a éste en una especie de presunción iuris et de iure de fraude fiscal, es un dato que por sí mismo no basta, ni para establecer una relación causal o esquema que desemboque en ese fraude –ni siquiera en la presunción de deberes incumplidos, que deberán ser esclarecidos a través del procedimiento correspondiente, con ulterior control judicial-, ni menos aún para anclar en tal circunstanc...
Leer artículo → 
Proyecto de ley de lucha contra el fraude fiscal
30 Oct '20 |
El Proyecto de Ley de Medidas de Prevención y Lucha contra el Fraude Fiscal implica la modificación de diferentes impuestos entre los que destacamos los cambios introducidos en el Impuesto de Valor Añadido (IVA) en los Impuestos Especiales (IIEE) y en la Ley General Tributaria (LGT). El pasado, 13 de octubre de 2020, el Consejo de Ministros aprobó el Proyecto de Ley de Medidas de Prevención y Lucha contra el Fraude Fiscal. Esta normativa tiene una finalidad doble: por una parte, incorporar el derecho de la Unión Europea al ordenamiento interno en lo que respecta a las prácticas de elusión fiscal; y por otra, para introducir cambios en la regulación dirigidos a asentar unos parámetros de just...
Leer artículo → 
Nueva Ley del Impuesto sobre determinados servicios digitales
19 Oct '20 |
En el artículo 4, se encuentran los conceptos y definiciones de los términos que serán utilizados en la ley, los cuales se adecúan a la era tecnológica que estamos viviendo y que, con la pandemia ocasionada por el COVID-19, se encuentran más vigentes que nunca. En fecha 16 de octubre, se publicó en el Boletín Oficial del Estado Nº 274, la Ley 4/2020 del Impuesto sobre Determinados Servicios Digitales, de fecha 15 de octubre de 2020.
Esta nueva norma, tal como se señala en su amplia Exposición de Motivos, viene a cubrir los vacíos dejados por las actuales legislaciones fiscales, las cuales “no fueron concebidas para hacer frente a modelos de negocios basados principalmente en activos intan...
Leer artículo → 
Nueva Ley del Impuesto sobre las Transacciones financieras
19 Oct '20 |
La finalidad de esta Ley es la consolidación de las finanzas públicas, reforzando con ello el principio de equidad del sistema tributario. En fecha 16 de octubre, se publicó en el Boletín Oficial del Estado Nº 274, la Ley 5/2020 del Impuesto sobre las Transacciones Financieras, de fecha 15 de octubre de 2020.
Esta novedosa Ley, de apenas 9 artículos, contempla en su exposición de motivos, que la finalidad de la misma es contribuir al objetivo de consolidación de las finanzas públicas, reforzando con ello el principio de equidad del sistema tributario, en virtud que las operaciones que actualmente se realizan en este sentido, no se encuentran sujetas a impuesto alguno en el ámbito de impos...
Leer artículo → 
Drástica bajada en los ingresos por recaudación
30 Sep '20 |
El último informe mensual de recaudación tributaria, de julio de 2020, recoge la magnitud del descenso en la recaudación tributaria tras la crisis provocada por el COVID-19. El virus que provoca la COVID-19 se caracteriza por su gran capacidad de contagio y las patologías que provoca en quien sufre la desgracia de padecerlo. La pandemia sanitaria derivada de su expansión a la largo de todo el mundo ha provocado que los diferentes gobiernos de cada país adopten medidas diferentes para paliar la tasa de contagio.
En el caso del Estado español, la estrategia adoptada fue la de declarar un estado de alarma que supuso un alto en la economía nacional, durante un periodo que se alargó durante un...
Leer artículo → 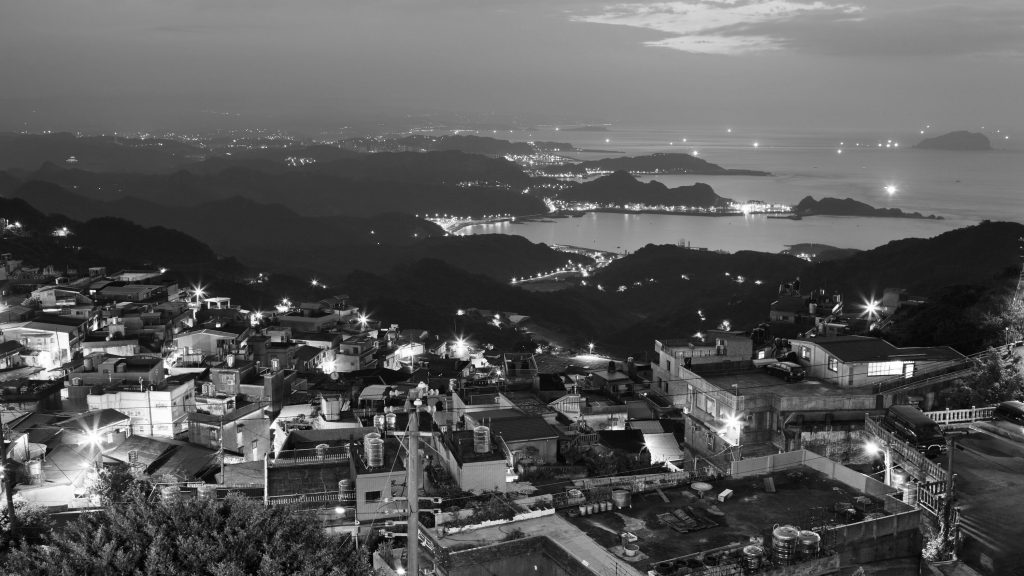
Comercializadoras de energía eléctrica: IAE en cada municipio
30 Sep '20 |
Consulta Vinculante V2256-20, de 2 de julio de 2020 de la Subdirección General de Tributos Locales. Libre competencia. La interesada es una asociación de ámbito nacional que agrupa empresas distribuidoras y comercializadoras de energía eléctrica. La exigencia al comercializador de darse de alta y satisfacer la cuota de IAE en cada municipio en el que se disponga de un cliente puede suponer la falta de incentivo adecuado para la comercialización, en la medida en que el coste del impuesto podría superar, en ciertos casos, el beneficio debido a los nuevos suministros contratados. Ello sería especialmente acusado en núcleos de población pequeños, que se verían afectados por falta de presión comp...
Leer artículo →