
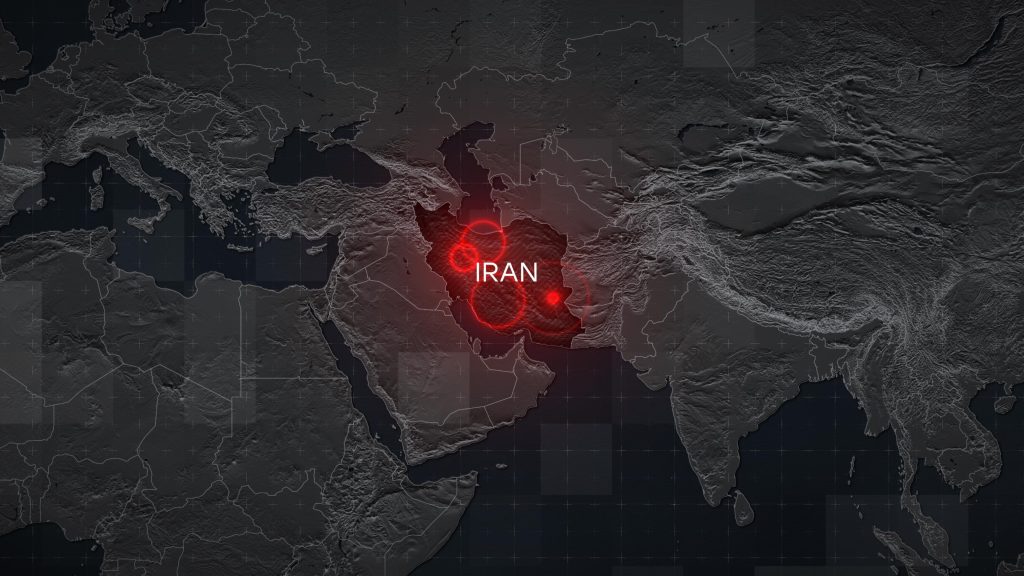
RDL 7/2026: Medidas derivadas del incremento de precios por la Crisis en Oriente Medio
21 Mar '26 |
El día 22 de marzo de 2026 entran vigor las medidas, a excepción de las modificaciones del sistema nacional de obligaciones de eficiencia energética que afectarán a los ejercicios anuales que se inicien a partir del 1 de enero de 2027. El 20 de marzo de 2026, se ha publicado en el BOE número 71, el Real Decreto-ley 7/2026, de 20 de marzo, por el que se aprueba el Plan Integral de Respuesta a la Crisis en Oriente Medio.
Por medio de este Real Decreto-ley se adopta un conjunto de medidas dirigidas a mitigar el impacto del incremento de los precios de la energía derivado del contexto geopolítico actual. En particular, la norma articula medidas tributarias centradas en la reducción de la impo...
Leer artículo → 
Reglamento general de suministro, comercialización y agregación de energía eléctrica
27 Feb '26 |
Real Decreto 88/2026, de 11 de febrero, por el que se aprueba el Reglamento general de suministro, comercialización y agregación de energía eléctrica En fecha 12 de febrero de 2026, se ha publicado en el BOE Nº 38, el Real Decreto 88/2026, de 11 de febrero, por el que se aprueba el Reglamento general de suministro, comercialización y agregación de energía eléctrica.
Este Real Decreto introduce medidas determinadas a aumentar la transparencia del sector energético, a garantizar los derechos de los consumidores energéticos con el objetivo de aumentar sus garantías y conseguir una mejora de la confianza de los consumidores, reconociendo las distintas vías de reclamación existentes ante Comun...
Leer artículo → 
Derecho a deducción de IVA como revendedor de gas natural y electricidad
27 Feb '26 |
Tribunal General de la Unión Europea, Sentencia Sala Prejudicial, de 11 de febrero de 2026, Asunto Nº T-689/24. En el litigio principal, una sociedad mercantil sujeta al IVA en Polonia y que opera como una cámara de compensación y de liquidación de las operaciones efectuadas por sus miembros, particularmente relacionas con el gas y la electricidad. Esta sociedad, es considerada adquirente y revendedora de bienes que son objeto de operaciones bursátiles y como tal figura en las facturas; por ende, está obligada a liquidar el IVA soportado y repercutido. En su oportunidad, la sociedad solicitó a la Dirección del Servicio Nacional de Información Tributaria de Polonia, que dictara resolución int...
Leer artículo → 
Derogada (de nuevo) la reducción de las condiciones para ser operador confiable
27 Feb '26 |
Esta norma que estuvo en vigor desde el día 05 de febrero de 2026, ahora ha sido derogada. El Congreso de los Diputados ha resuelto derogar el Real Decreto-ley 2/2026, de 3 de febrero, por el que se adoptan medidas urgentes para hacer frente a situaciones de vulnerabilidad social, en materia tributaria y relativas a los recursos de los sistemas de financiación territorial. Este Real Decreto-ley contenía la la reducción de las condiciones para ser operador confiable que fijaba el volumen mínimo de extracciones en 500 millones de litros, sustituyendo el cómputo por año natural por el de los 12 meses naturales inmediatamente anteriores a la solicitud.
Esta norma que estuvo en vigor desde el ...
Leer artículo → 
Procedencia de la devolución del tramo autonómico por parte del Supremo
27 Feb '26 |
Tribunal Supremo, Sección Segunda de lo Contencioso-Administrativo, Sentencia Nº 56/2026, de 26 de enero de 2026. El presente caso tiene su origen en una solicitud de devolución de ingresos indebidos presentada por una sociedad mercantil que, como operador, había soportado el Impuesto sobre Hidrocarburos, incluyendo el denominado tramo autonómico, del cual solicitud la devolución de ingresos indebidos en relación con determinadas cuotas satisfechas y correspondientes al mencionado impuesto. La sociedad fundamentó su solicitud ante la Administración, argumentando que el tramo autonómico carecía de cobertura jurídica válida en los términos que resultaban exigibles conforme al marco normativo a...
Leer artículo → 
«Otro gravamen indirecto» en la factura de la luz
27 Feb '26 |
Tribunal General de la Unión Europea, Sala Prejudicial, de 28 de enero de 2026, Asunto Nº T-653/24. En el litigio principal, una empresa suministradora cuestiona ante el Tribunal de lo Contencioso-Administrativo de París – Francia, la legalidad de un gravamen establecido por la normativa interna que se aplica en función del consumo de electricidad y que se integra en el importe facturado junto con el precio de la energía y otros conceptos regulados. Dicho gravamen no se configuraba formalmente como un impuesto especial armonizado, sino como una figura autónoma prevista en la legislación nacional, destinada a financiar determinadas obligaciones o costes del sistema eléctrico.
En la práctic...
Leer artículo →