

Los autoconsumos no sujetos en el ámbito del Impuesto sobre Hidrocarburos
04 May '17 |
NO ESTÁN SUJETOS A TRIBUTACIÓN LOS AUTOCONSUMOS PRODUCIDOS EN EL SENO DE UN PROCESO DE FABRICACIÓN DE HIDROCARBUROS Y EN LOS QUE EL PRODUCTO SE DESTINE A USOS DISTINTOS DE LOS DE CARBURANTE
El artículo 4.3 de la Ley 38/1992, de 28 de diciembre, de Impuestos Especiales define al autoconsumo como la utilización de los productos objeto de los impuestos especiales de fabricación efectuado en el interior de los establecimientos donde permanecen dichos productos en régimen suspensivo. En el ámbito del Impuesto sobre Hidrocarburos se refiere al consumo de hidrocarburos efectuados en una refinería, fábrica o depósito fiscal donde el producto se encuentra almacenado en régimen suspensivo.
Pues bie...
Leer artículo → 
FIDE organiza las jornadas sobre "Imposición energética y fiscalidad medioambiental" en las que se analizará el tramo autonómico del Impuesto sobre Hidrocarburos
07 Abr '17 |
Eduardo Espejo, socio de FIDE Asesores Legales y Tributarios y Presidente de la Fundación Senergia, moderará las jornadas sobre "Imposición energética y fiscalidad medioambiental" que se celebrarán el próximo 5 de mayo en el Colegio de Economistas de Cataluña de 10:00 horas a 13:15 horas.
El acto será presentado por José Ignacio Cornet, Presidente de la Comisión Fiscal del Colegio de Economistas. Xavier Martínez, responsable de Coordinación Interadministrativa en Materia Fiscal de la Agencia Tributaria de Cataluña y miembro de la Plataforma por una fiscalidad justa, ambiental y solidaria hablará sobre "Las autonomías y la fiscalidad medioambiental". Por otra parte, Thomas Carroll, Head of ...
Leer artículo → 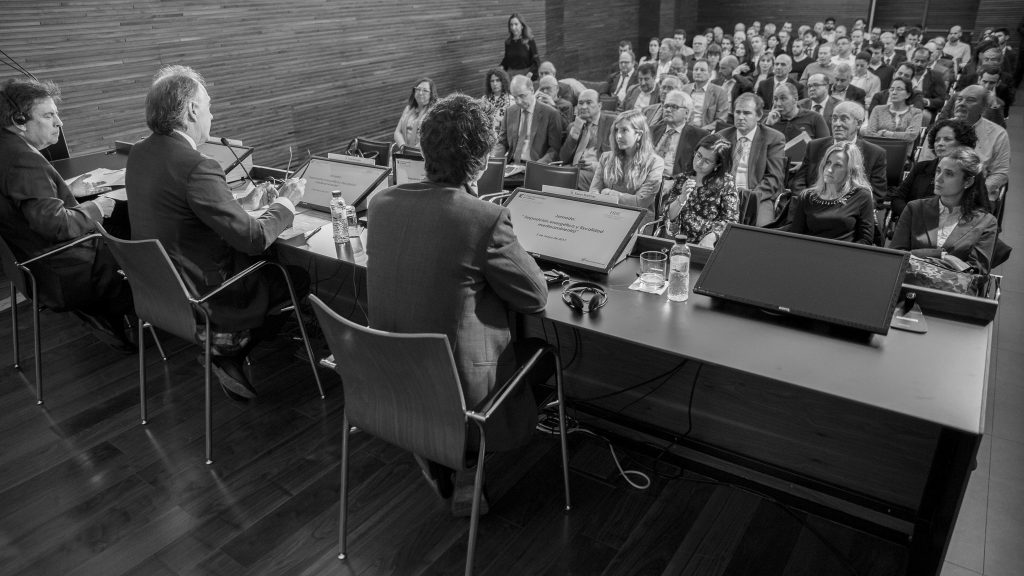
Jornada: «Imposición energética y fiscalidad medioambiental»
07 Abr '17 |
FIDE organiza las jornadas sobre “Imposición energética y fiscalidad medioambiental” en las que se analizará el tramo autonómico del Impuesto sobre Hidrocarburos Eduardo Espejo, socio de FIDE Asesores Legales y Tributarios y Presidente de la Fundación Senergia, moderará las jornadas sobre “Imposición energética y fiscalidad medioambiental” que se celebrarán el próximo 5 de mayo en el Colegio de Economistas de Cataluña de 10:00 horas a 13:15 horas.
El acto será presentado por José Ignacio Cornet, Presidente de la Comisión Fiscal del Colegio de Economistas. Xavier Martínez, responsable de Coordinación Interadministrativa en Materia Fiscal de la Agencia Tributaria de Cataluña y miembro d...
Leer artículo → 
CODIGASOIL presenta denuncia contra el Reino de España por el tramo autonómico
31 Mar '17 |
CODIGASOIL BUSCA, EN COLABORACIÓN CON FIDE ASESORES LEGALES Y TRIBUTARIOS, LA DEROGACIÓN DEL TRAMO AUTONÓMICO DEL IMPUESTO SOBRE HIDROCARBUROS
CODIGASOIL, Confederación Nacional de distribuidores de gasóleo presentó denuncia el 15 de marzo de 2017 a la Comisión Europea contra el Reino de España por la incompatibilidad del tramo autonómico del Impuesto Especial sobre Hidrocarburos con la Directiva de fiscalidad energética.
La denuncia será examinada por los servicios jurídicos del Departamento de Fiscalidad y Unión Aduanera de la Comisión Europea a la luz del Derecho de la Unión Europea aplicable en la materia. En este sentido, la Comisión dispone de un plazo de un año para instruir la den...
Leer artículo → 
El procedimiento de suministros directos para gasóleo A (uso general)
27 Mar '17 |
SE PERMITE LA CIRCULACIÓN INTERNA DE UN PRODUCTO A TIPO REDUCIDO SIN LA EXPEDICIÓN DEL CORRESPONDIENTE DOCUMENTO EMCS
El artículo 27 del Real Decreto 1165/1995, de 7 de julio, por el que se aprueba el Reglamento de los Impuestos Especiales establece un procedimiento ampliamente utilizado por los distribuidores minoristas de hidrocarburos consistente en el envío de gasóleo con impuesto devengado a tipo reducido desde un almacén fiscal de hidrocarburos a un consumidor final.
Conforme al artículo 22.2.c la circulación por este sistema no requiere de la expedición de un documento administrativo electrónica, a pesar de que en ocasiones nos encontramos con producto devengado a tipo reducido (ga...
Leer artículo → 
Supresión del tramo autonómico del Impuesto sobre Hidrocarburos en Navarra
08 Mar '17 |
NAVARRA SE SUMA A OTRAS COMUNIDADES AUTÓNOMAS COMO CANTABRIA, CASTILLA Y LEÓN, LA RIOJA Y EL PAÍS VASCO DONDE NO SE APLICA EL TRIBUTO
En fecha 6 de marzo de 2917 ha entrado en vigor la Ley Foral 25/2016, de 28 de diciembre, de modificación de diversos impuestos y otras medidas tributarias de la Comunidad Autónoma de Navarra.
Mediante la referida disposición, se suprimen los tipos impositivos autonómicos del Impuesto sobre Hidrocarburos. De esta forma, Navarra se suma a otras Comunidades Autónomas tales como Cantabria, Castilla y León, La Rioja y el País Vasco, en las que no se aplica el tramo autonómico del Impuesto sobre Hidrocarburos.
Con el objetivo de incrementar los ingresos público...
Leer artículo →